一、产业规模:指数级扩张背后的结构演进
越南电子、计算机及零部件出口呈现跨越式增长:2021 年约 508 亿美元,2025 年达 1077 亿美元,2026 年预计突破 1350 亿美元。若计入手机及零部件,2025 年全行业出口约 1430 亿美元,占全国出口总额约 23%。
但数字背后并非单一的 "高端化" 叙事,而是品类与工序的分层展开:
从早期单一的耳机 / 手表整机组装,扩展到智能定位器、保护壳、表带、精密结构件等配套产品 —— 如立讯义安二期在原有耳机、智能手表、扫地机器人基础上,新增保护壳、表带等品类,涵盖材料裁切、贴合、压合、组装等多元工序
同一园区内并行高复杂度模组与相对传统配件生产,不再以 "高端 / 低端" 简单划分项目,而是按供应链需求灵活排布工序
外资主导格局未变:出口超 90% 由外资企业贡献,本土企业尚未形成独立代工能力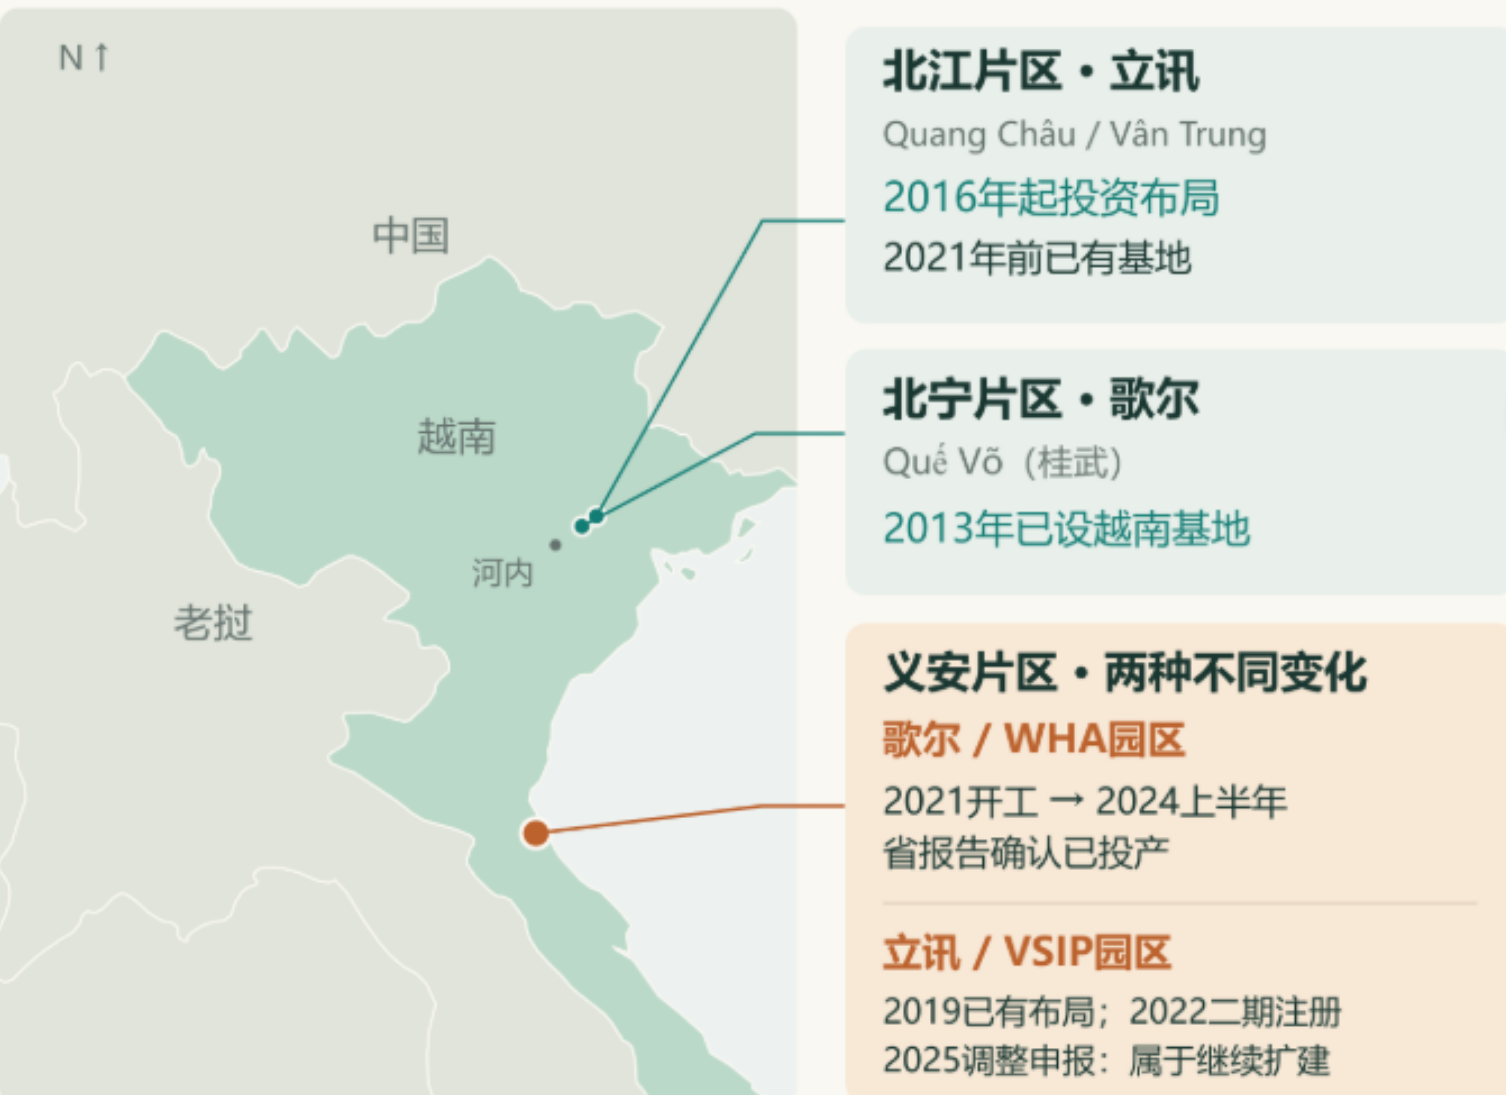
二、空间与主体:双省布局与 "中资主导的越南制造"
2.1 地理格局:北宁 / 北江集聚 + 义安纵深拓展
歌尔:北宁桂武为起点,南山 60 万㎡基地全面启用;义安项目 2021 年开工、2024 年上半年投产,形成北宁声学 / 精密模组 + 义安扩产配套的双中心格局,累计投资超 16.5 亿美元
立讯:2019 年即进入义安,深耕北江 + 义安双基地;2025 年 3 月义安两期全面投产,投资近 5 亿美元;2025 年 11 月提出 "立讯科技生态城" 蓝图,首期投资不低于 100 亿美元,剑指半导体封测、6G 射频等领域
北部红河三角洲仍是核心(北宁、北江、海防占新增外资八成以上),中部义安承接劳动密集型配套与结构件,形成梯度分工
2.2 主导力量:果链迁移而非本土崛起
越南制造本质是供应链跨境延伸:在越苹果供应商中,中资 / 台资背景约占 60%,核心零部件仍大量从中国进口 —— 电子代工原材料进口依赖度约 68%,其中 38% 来自中国大陆
本地增值有限:组装一部 iPhone,越南本土获得利润通常不足 1 美元
人才策略迭代:2018—2021 年以 "外派中籍高管" 为主;近三年转向本地搭建交付中心、培养中层与技术骨干,技工缺口约 18 万人,预计 2027 年扩至 35 万人
三、产业链真相:中间强、两头弱,渐进式渗透
3.1 价值链现状
中游(组装 / 模组):优势集中,AirPods 约 90%、Apple Watch 约 20% 产能落地越南,部分 iPad 产线迁入
上游(核心部件 / 材料 / 设备):芯片、高端 PCB、精密模具、特种材料高度依赖进口,本地配套集中在包装、简易结构件等低门槛环节
下游(品牌 / 渠道):本土消费电子品牌几乎空白,全部服务外方客户
3.2 不易察觉的深层变化
工序下沉与细化:不再只看 "注塑" 大品类,而是识别裁切、贴合、压合、组装等细分环节 —— 招聘与供应商筛选需穿透到具体工序,而非仅凭公司名气
新品导入(NPI)能力萌芽:部分产品线首次试产落地越南,标志从 "跟随量产" 向 "参与制造工程" 迈进
跨品类复用产线:同一基地覆盖消费电子、医疗器件(血糖仪)、汽车零部件,平滑单一产品周期风险
四、驱动因素与制约瓶颈
4.1 核心驱动力
供应链韧性需求:中美贸易摩擦与疫情后 "中国 + 1" 布局,苹果明确 2027 年前维持越南扩产路线
成本与市场双优:劳动力成本约为中国沿海 60%—70%,对美出口关税优势显著
政策接力:越南 "四免九减半" 税收优惠 +《第 10 号决议》转向 "质量优先",半导体与高技术定向扶持
4.2 关键制约
供应链断层:本地配套不完整,关键物料跨境运输周期长、成本高
人力结构失衡:普工充足但高级技工 / 生产管理人才稀缺,薪资年涨幅 4%—6%,抢工现象加剧
基础设施承压:北部园区集中导致电力、物流瓶颈,高端制造所需稳定供电不足
本土转化缓慢:内资企业贸易持续逆差,尚未形成可独立承接的本土龙头
五、未来趋势判断
趋势一:品类继续丰富,工序梯度升级而非 "一刀切替代"
可穿戴配件、智能周边、新能源配套件持续增加;高精密模组与传统配套长期并存
招聘与人才地图需按工序重构:保护壳贴合 / 压合、表带组装、线缆检测等岗位需求快速增长,人才池从头部大厂扩展至精密配套企业
趋势二:区域分工固化 + 新节点浮现
北宁 / 北江:研发试产、高精密模组、核心整机组装
义安 / 中部:规模化配套、结构件、线缆、仓储物流
南部胡志明市:半导体设计与封测中心(国家半导体战略 2030 年目标培养 5 万名工程师)
单一基地功能复合化:消费电子 / 汽车电子 / 医疗设备柔性共线成为常态
趋势三:从 "肉身出海" 到 "能力扎根"
人才策略升级:外派骨干 + 本地中层 + 校企联合培养三层架构,越南政府 2025—2030 年计划培训 120 万名技术人才
本地采购率目标从约 35% 升至 45%—50%,优先培育非核心但高频率物料供应商
知识产权与合规体系完善,支撑更高附加值环节落地
趋势四:边界扩展 —— 汽车电子 / AI 硬件开启第二增长曲线
立讯生态城、富士康汽车电子布局同步推进,消费电子工程能力向车载部件迁移
AI 服务器、数据中心配套与精密结构件需求快速释放,越南从 "手机工厂" 转向多元智能硬件枢纽
六、结语:不是 "替代" 而是重塑全球分工形态
过去五年,歌尔、立讯们在越南写下的不是简单的 "产能搬迁记"。从单一耳机到手表、保护壳、车载部件并行,从纯外派驻场到本地交付中心扎根,从流水线跟随到新品试产参与 —— 真正变化的,是全球制造的组织方式:中国提供核心部件与工程后台,越南承接规模化制造与多区域交付,产业链不再按国界切割,而是按工序与能力重新拼接。
未来五年最值得关注的,不是又有哪条产线搬走,而是:本地工程师能否独立解决试产问题、周边供应商能否把交期压到一周以内、下一代产品是否第一次在越南下线 —— 这些看不见的细节,才真正定义产业的深度。
如有侵权请联系客服删除
 |  |


